Domain clippen.de kaufen?
Wir ziehen mit dem Projekt
clippen.de um.
Sind Sie am Kauf der Domain
clippen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain clippen.de kaufen?
Welche Kontenklassen in GuV?
In der Gewinn- und Verlustrechnung (GuV) werden verschiedene Kontenklassen verwendet, um Einnahmen und Ausgaben eines Unternehmens zu erfassen. Zu den wichtigsten Kontenklassen in der GuV gehören Umsatzerlöse, Betriebsergebnis, Finanzergebnis und außerordentliches Ergebnis. Die Umsatzerlöse umfassen alle Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen generiert werden. Das Betriebsergebnis beinhaltet alle betrieblichen Aufwendungen und Erträge, die im Zusammenhang mit dem operativen Geschäft stehen. Das Finanzergebnis umfasst alle Einnahmen und Ausgaben, die aus Finanzierungstätigkeiten resultieren, wie Zinsen und Dividenden. Das außerordentliche Ergebnis erfasst ungewöhnliche oder nicht regelmäßig wiederkehrende Erträge oder Aufwendungen, die nicht zum normalen Geschäftsbetrieb gehören. Diese Kontenklasse dient dazu, diese besonderen Ereignisse klar zu kennzeichnen und von den regulären Geschäftsvorfällen abzugrenzen. Insgesamt bieten die verschiedenen Kontenklassen in der GuV einen umfassenden Überblick über die finanzielle **
Wo wird GuV abgeschlossen?
Die Gewinn- und Verlustrechnung (GuV) wird in der Regel am Ende eines Geschäftsjahres abgeschlossen. Sie dient dazu, die Erträge und Aufwendungen eines Unternehmens während des Geschäftsjahres gegenüberzustellen und den Gewinn oder Verlust zu ermitteln. Die GuV wird in der Regel als Bestandteil des Jahresabschlusses erstellt und veröffentlicht. Sie gibt einen Überblick über die finanzielle Performance des Unternehmens und ist ein wichtiges Instrument für die Analyse der wirtschaftlichen Lage. Die GuV wird oft von externen Stakeholdern wie Investoren, Gläubigern und Behörden zur Bewertung der finanziellen Situation eines Unternehmens herangezogen. **


Ähnliche Suchbegriffe für Guv
Top-Angebote
Produkte zum Begriff Guv:
-
Klammer, Sandra: Salzburg für KinderSalzburg für Kinder , Verbirgt sich unter dem Salzburger Dom ein Käsekeller? Hatte Mozart Haustiere? Wann wurde zum ersten Mal der Rupertikirtag gefeiert? Wieso heißt dieses Fest so? Und was hat es mit den Stierwaschern auf sich? In Salzburg gibt es viele spannende Dinge zu entdecken. Dieses wunderbar illustrierte Buch ist eine Mischung aus Geschichtsbuch, Stadtführer und Ausflugssammlung. In elf Kapiteln werden unterschiedliche Themen erkundet und mit weiterführenden Tipps zum eigenen Entdecken abgerundet. Wo haben die Römer ihre Spuren hinterlassen? Wie mittelalterlich ist die Getreidegasse noch? Wo wird's in Salzburg richtig gruselig? Salzburg für Kinder ist ein kurzweiliger Spaziergang zu den bedeutsamsten Schauplätzen der Stadt und wird auch Erwachsenen so manches Aha-Erlebnis bescheren. Denn in der Mozartstadt wird es nie langweilig! Mit Ausflugs- und Erkundungstipps für kleine und große Entdecker*innen! Endlich: ein umfassender, illustrierter Stadtführer, der Kindern Spaß macht! Mit allen wichtigen Informationen, Zeitstrahl, zahlreichen Tipps zum Anschauen und Entdecken, kleinen Suchspielen und Rätseln Ideal zum Verschenken, Vorlesen und Selberlesen Für einheimische Salzburg-Fans und Besucher*innen der Stadt von 6 bis 99 Jahren , Halb- & Ganzgaragen > Karosserie-, Anbauteile & Zubehör , Erscheinungsjahr: 20240325, Produktform: Kartoniert, Autoren: Klammer, Sandra, Illustrator: Goritschnig, Jill, Seitenzahl/Blattzahl: 168, Abbildungen: durchgehend farbig illustriert, Keyword: Kinderbuch; Malen; Mitmachbuch; Mozartstadt; Rätsel; Salzburg; Stadtgeschichte für Kinder; Österreich, Fachschema: Salzburg (Stadt)~Stadt / Kindersachbuch, Jugendsachbuch, Fachkategorie: Europäische Geschichte, Interesse Alter: empfohlenes Alter: ab 6 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 6, Warengruppe: HC/Kinder- und Jugendbücher/Sachbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 214, Breite: 174, Höhe: 25, Gewicht: 566, Produktform: Kartoniert, Genre: Kinder- und Jugendbücher,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
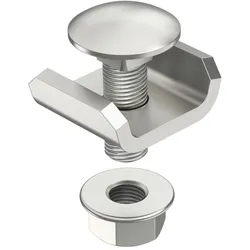
OBO Bettermann Vertr U-Verbinder GUV 6 A2Gelenkverbinder horizontal=neinGelenkverbinder vertikal=neinVerbindungsart=SchraubverbinderGeeignet für Gitterrinne=jaGeeignet für Kabelleiter=neinGeeignet für Kabelrinne=neinLänge=24 mmGeeignet für Funktionserhalt=neinWerkstoff=rostfreier StahlRostfreier Stahl, gebeizt=jaWerkstoffgüte=rost- und säurebeständiger StahlOberflächenschutz=sonstigeFarbe=edelstahl52,91 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Wer muss GuV veröffentlichen?
Die Gewinn- und Verlustrechnung (GuV) muss von Kapitalgesellschaften, wie beispielsweise GmbHs oder AGs, veröffentlicht werden. Auch Personengesellschaften, die bestimmte Größenkriterien überschreiten, sind zur Veröffentlichung der GuV verpflichtet. Die Veröffentlichung erfolgt in der Regel im Bundesanzeiger oder elektronisch im Unternehmensregister. Die GuV gibt einen Überblick über die Erträge und Aufwendungen eines Unternehmens und ist somit ein wichtiges Instrument für die Analyse der wirtschaftlichen Lage eines Unternehmens. Unternehmen sind gesetzlich dazu verpflichtet, die GuV transparent und nachvollziehbar zu veröffentlichen, um Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. **
-
Wann GuV und Bilanz?
Wann GuV und Bilanz erstellt werden, hängt von den gesetzlichen Vorschriften des jeweiligen Landes ab. In den meisten Ländern werden die GuV und die Bilanz in der Regel am Ende des Geschäftsjahres erstellt. Die GuV zeigt die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums, während die Bilanz die finanzielle Situation des Unternehmens zu einem bestimmten Zeitpunkt darstellt. Beide Berichte sind wichtige Instrumente für die Analyse der finanziellen Leistungsfähigkeit eines Unternehmens und dienen als Grundlage für Entscheidungen von Investoren, Gläubigern und anderen Interessengruppen. Es ist wichtig, dass die GuV und die Bilanz ordnungsgemäß erstellt und veröffentlicht werden, um die Transparenz und Glaubwürdigkeit des Unternehmens sicherzustellen. **
-
Was gehört in eine GuV?
In eine GuV (Gewinn- und Verlustrechnung) gehören alle Erträge und Aufwendungen eines Unternehmens, die im Geschäftsjahr angefallen sind. Dazu zählen beispielsweise Umsatzerlöse, Materialkosten, Personalkosten, Abschreibungen, Zinsen und Steuern. Die GuV zeigt, ob ein Unternehmen in einem bestimmten Zeitraum einen Gewinn oder Verlust erwirtschaftet hat. Sie ist ein wichtiges Instrument zur Analyse der finanziellen Performance eines Unternehmens und dient als Grundlage für die Erstellung des Jahresabschlusses. Insgesamt bietet die GuV einen detaillierten Überblick über die finanzielle Situation und den Erfolg eines Unternehmens. **
-
Wann wird die GuV erstellt?
Die GuV wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens für diesen Zeitraum zu analysieren. Sie zeigt die Erlöse, Kosten und den Gewinn oder Verlust des Unternehmens während des Geschäftsjahres auf. Die GuV ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie wird nach den Grundsätzen der Rechnungslegung erstellt, um eine korrekte und transparente Darstellung der finanziellen Ergebnisse des Unternehmens sicherzustellen. **


Wie wird GuV Konto abgeschlossen?
Das GuV-Konto wird am Ende des Geschäftsjahres abgeschlossen, um den Gewinn oder Verlust des Unternehmens für diesen Zeitraum zu ermitteln. Zunächst werden alle Erträge und Aufwendungen des Geschäftsjahres in das GuV-Konto eingetragen. Anschließend werden die Erträge und Aufwendungen gegenübergestellt, um den Gewinn oder Verlust zu berechnen. Der Saldo des GuV-Kontos wird dann auf das Eigenkapitalkonto gebucht, um die Gewinnverwendung festzulegen. Schließlich wird das GuV-Konto für das nächste Geschäftsjahr wieder auf null gesetzt und der Prozess beginnt von vorne. **
Was wird auf GuV abgeschlossen?
Was wird auf GuV abgeschlossen? Die Gewinn- und Verlustrechnung (GuV) schließt alle Erträge und Aufwendungen eines Unternehmens für einen bestimmten Zeitraum ab. Sie zeigt, ob das Unternehmen in diesem Zeitraum einen Gewinn oder Verlust erzielt hat. In der GuV werden Umsatzerlöse, Herstellungskosten, Betriebskosten, Abschreibungen, Zinsen und Steuern erfasst. Durch die Abschluss der GuV erhält man einen Überblick über die finanzielle Leistungsfähigkeit des Unternehmens und kann wichtige Entscheidungen für die Zukunft treffen. **
Top-Angebote
Produkte zum Begriff Guv:
-
Klammer, Sandra: Salzburg für KinderSalzburg für Kinder , Verbirgt sich unter dem Salzburger Dom ein Käsekeller? Hatte Mozart Haustiere? Wann wurde zum ersten Mal der Rupertikirtag gefeiert? Wieso heißt dieses Fest so? Und was hat es mit den Stierwaschern auf sich? In Salzburg gibt es viele spannende Dinge zu entdecken. Dieses wunderbar illustrierte Buch ist eine Mischung aus Geschichtsbuch, Stadtführer und Ausflugssammlung. In elf Kapiteln werden unterschiedliche Themen erkundet und mit weiterführenden Tipps zum eigenen Entdecken abgerundet. Wo haben die Römer ihre Spuren hinterlassen? Wie mittelalterlich ist die Getreidegasse noch? Wo wird's in Salzburg richtig gruselig? Salzburg für Kinder ist ein kurzweiliger Spaziergang zu den bedeutsamsten Schauplätzen der Stadt und wird auch Erwachsenen so manches Aha-Erlebnis bescheren. Denn in der Mozartstadt wird es nie langweilig! Mit Ausflugs- und Erkundungstipps für kleine und große Entdecker*innen! Endlich: ein umfassender, illustrierter Stadtführer, der Kindern Spaß macht! Mit allen wichtigen Informationen, Zeitstrahl, zahlreichen Tipps zum Anschauen und Entdecken, kleinen Suchspielen und Rätseln Ideal zum Verschenken, Vorlesen und Selberlesen Für einheimische Salzburg-Fans und Besucher*innen der Stadt von 6 bis 99 Jahren , Halb- & Ganzgaragen > Karosserie-, Anbauteile & Zubehör , Erscheinungsjahr: 20240325, Produktform: Kartoniert, Autoren: Klammer, Sandra, Illustrator: Goritschnig, Jill, Seitenzahl/Blattzahl: 168, Abbildungen: durchgehend farbig illustriert, Keyword: Kinderbuch; Malen; Mitmachbuch; Mozartstadt; Rätsel; Salzburg; Stadtgeschichte für Kinder; Österreich, Fachschema: Salzburg (Stadt)~Stadt / Kindersachbuch, Jugendsachbuch, Fachkategorie: Europäische Geschichte, Interesse Alter: empfohlenes Alter: ab 6 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 6, Warengruppe: HC/Kinder- und Jugendbücher/Sachbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 214, Breite: 174, Höhe: 25, Gewicht: 566, Produktform: Kartoniert, Genre: Kinder- und Jugendbücher,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Kontenklassen in GuV?
In der Gewinn- und Verlustrechnung (GuV) werden verschiedene Kontenklassen verwendet, um Einnahmen und Ausgaben eines Unternehmens zu erfassen. Zu den wichtigsten Kontenklassen in der GuV gehören Umsatzerlöse, Betriebsergebnis, Finanzergebnis und außerordentliches Ergebnis. Die Umsatzerlöse umfassen alle Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen generiert werden. Das Betriebsergebnis beinhaltet alle betrieblichen Aufwendungen und Erträge, die im Zusammenhang mit dem operativen Geschäft stehen. Das Finanzergebnis umfasst alle Einnahmen und Ausgaben, die aus Finanzierungstätigkeiten resultieren, wie Zinsen und Dividenden. Das außerordentliche Ergebnis erfasst ungewöhnliche oder nicht regelmäßig wiederkehrende Erträge oder Aufwendungen, die nicht zum normalen Geschäftsbetrieb gehören. Diese Kontenklasse dient dazu, diese besonderen Ereignisse klar zu kennzeichnen und von den regulären Geschäftsvorfällen abzugrenzen. Insgesamt bieten die verschiedenen Kontenklassen in der GuV einen umfassenden Überblick über die finanzielle **
-
Wo wird GuV abgeschlossen?
Die Gewinn- und Verlustrechnung (GuV) wird in der Regel am Ende eines Geschäftsjahres abgeschlossen. Sie dient dazu, die Erträge und Aufwendungen eines Unternehmens während des Geschäftsjahres gegenüberzustellen und den Gewinn oder Verlust zu ermitteln. Die GuV wird in der Regel als Bestandteil des Jahresabschlusses erstellt und veröffentlicht. Sie gibt einen Überblick über die finanzielle Performance des Unternehmens und ist ein wichtiges Instrument für die Analyse der wirtschaftlichen Lage. Die GuV wird oft von externen Stakeholdern wie Investoren, Gläubigern und Behörden zur Bewertung der finanziellen Situation eines Unternehmens herangezogen. **
-
Wer muss GuV veröffentlichen?
Die Gewinn- und Verlustrechnung (GuV) muss von Kapitalgesellschaften, wie beispielsweise GmbHs oder AGs, veröffentlicht werden. Auch Personengesellschaften, die bestimmte Größenkriterien überschreiten, sind zur Veröffentlichung der GuV verpflichtet. Die Veröffentlichung erfolgt in der Regel im Bundesanzeiger oder elektronisch im Unternehmensregister. Die GuV gibt einen Überblick über die Erträge und Aufwendungen eines Unternehmens und ist somit ein wichtiges Instrument für die Analyse der wirtschaftlichen Lage eines Unternehmens. Unternehmen sind gesetzlich dazu verpflichtet, die GuV transparent und nachvollziehbar zu veröffentlichen, um Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. **
-
Wann GuV und Bilanz?
Wann GuV und Bilanz erstellt werden, hängt von den gesetzlichen Vorschriften des jeweiligen Landes ab. In den meisten Ländern werden die GuV und die Bilanz in der Regel am Ende des Geschäftsjahres erstellt. Die GuV zeigt die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums, während die Bilanz die finanzielle Situation des Unternehmens zu einem bestimmten Zeitpunkt darstellt. Beide Berichte sind wichtige Instrumente für die Analyse der finanziellen Leistungsfähigkeit eines Unternehmens und dienen als Grundlage für Entscheidungen von Investoren, Gläubigern und anderen Interessengruppen. Es ist wichtig, dass die GuV und die Bilanz ordnungsgemäß erstellt und veröffentlicht werden, um die Transparenz und Glaubwürdigkeit des Unternehmens sicherzustellen. **
Ähnliche Suchbegriffe für Guv
-
OBO Bettermann Vertr U-Verbinder GUV 6 A2Gelenkverbinder horizontal=neinGelenkverbinder vertikal=neinVerbindungsart=SchraubverbinderGeeignet für Gitterrinne=jaGeeignet für Kabelleiter=neinGeeignet für Kabelrinne=neinLänge=24 mmGeeignet für Funktionserhalt=neinWerkstoff=rostfreier StahlRostfreier Stahl, gebeizt=jaWerkstoffgüte=rost- und säurebeständiger StahlOberflächenschutz=sonstigeFarbe=edelstahl52,91 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
OBO Bettermann Vertr U-Verbinder GUV 6 FTGelenkverbinder horizontal=neinGelenkverbinder vertikal=neinVerbindungsart=SchraubverbinderGeeignet für Gitterrinne=jaGeeignet für Kabelleiter=neinGeeignet für Kabelrinne=neinLänge=24 mmGeeignet für Funktionserhalt=neinWerkstoff=StahlRostfreier Stahl, gebeizt=jaOberflächenschutz=feuerverzinktFarbe=zink41,16 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was gehört in eine GuV?
In eine GuV (Gewinn- und Verlustrechnung) gehören alle Erträge und Aufwendungen eines Unternehmens, die im Geschäftsjahr angefallen sind. Dazu zählen beispielsweise Umsatzerlöse, Materialkosten, Personalkosten, Abschreibungen, Zinsen und Steuern. Die GuV zeigt, ob ein Unternehmen in einem bestimmten Zeitraum einen Gewinn oder Verlust erwirtschaftet hat. Sie ist ein wichtiges Instrument zur Analyse der finanziellen Performance eines Unternehmens und dient als Grundlage für die Erstellung des Jahresabschlusses. Insgesamt bietet die GuV einen detaillierten Überblick über die finanzielle Situation und den Erfolg eines Unternehmens. **
-
Wann wird die GuV erstellt?
Die GuV wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens für diesen Zeitraum zu analysieren. Sie zeigt die Erlöse, Kosten und den Gewinn oder Verlust des Unternehmens während des Geschäftsjahres auf. Die GuV ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie wird nach den Grundsätzen der Rechnungslegung erstellt, um eine korrekte und transparente Darstellung der finanziellen Ergebnisse des Unternehmens sicherzustellen. **
-
Wie wird GuV Konto abgeschlossen?
Das GuV-Konto wird am Ende des Geschäftsjahres abgeschlossen, um den Gewinn oder Verlust des Unternehmens für diesen Zeitraum zu ermitteln. Zunächst werden alle Erträge und Aufwendungen des Geschäftsjahres in das GuV-Konto eingetragen. Anschließend werden die Erträge und Aufwendungen gegenübergestellt, um den Gewinn oder Verlust zu berechnen. Der Saldo des GuV-Kontos wird dann auf das Eigenkapitalkonto gebucht, um die Gewinnverwendung festzulegen. Schließlich wird das GuV-Konto für das nächste Geschäftsjahr wieder auf null gesetzt und der Prozess beginnt von vorne. **
-
Was wird auf GuV abgeschlossen?
Was wird auf GuV abgeschlossen? Die Gewinn- und Verlustrechnung (GuV) schließt alle Erträge und Aufwendungen eines Unternehmens für einen bestimmten Zeitraum ab. Sie zeigt, ob das Unternehmen in diesem Zeitraum einen Gewinn oder Verlust erzielt hat. In der GuV werden Umsatzerlöse, Herstellungskosten, Betriebskosten, Abschreibungen, Zinsen und Steuern erfasst. Durch die Abschluss der GuV erhält man einen Überblick über die finanzielle Leistungsfähigkeit des Unternehmens und kann wichtige Entscheidungen für die Zukunft treffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.